ERIC PROMM · IMMOBILIEN-WISSEN
Wohnung als Kapitalanlage: 5 Fallen, die beim Kauf perfekt aussehen können
Frisch renoviert. Voll vermietet. Hohe Miete. Niedriges Hausgeld. Positiver Cashflow. Klingt nach einem guten Investment? Genau bei solchen Wohnungen werde ich besonders aufmerksam.
Von Eric Promm · 8 Min. Lesezeit · Aktualisiert am 4. Oktober 2026
Die gefährlichsten Wohnungen sind oft nicht die mit den alten Fliesen oder der hässlichen Küche. Die Probleme siehst du wenigstens kommen.
Gefährlicher sind Wohnungen, bei denen auf den ersten Blick schon alles stimmt. Denn manchmal kaufst du nicht nur eine Immobilie. Du bezahlst zusätzlich für eine Inszenierung, die nach dem Kauf verschwinden kann.
Der aktuelle Mieter bleibt vielleicht nicht. Die heutige Spitzenmiete lässt sich womöglich nicht wiederholen. Das niedrige Hausgeld kann eine aufgeschobene Rechnung sein. Und beim Wiederverkauf kann plötzlich eine Fläche oder ein Käuferkreis fehlen, mit dem du heute fest gerechnet hast.
Ich nenne solche Objekte gern Kulissen-Wohnungen: Solange Mieter, Möbel und Verkäuferrechnung stehen, sieht alles hervorragend aus. Nimmst du die Kulisse weg, bleibt manchmal erschreckend wenig Immobilie übrig.
DAS WICHTIGSTE IN 30 SEKUNDEN
- Hohe Miete ist nur dann wertvoll, wenn sie realistisch wiederholbar ist.
- Niedriges Hausgeld kann eine vertagte Rechnung sein – Rücklagen und Protokolle gehören in die Prüfung.
- Ein guter Deal braucht nicht nur Cashflow, sondern auch einen vernünftigen Exit.
Springe zu: Entkernungs-Test · Miete · Hausgeld · Wohnfläche · Exit
Mein Entkernungs-Test: Was bleibt übrig, wenn die Kulisse weg ist?
Entferne gedanklich alles, was kurzfristig verschwinden kann:
- den aktuellen Mietvertrag,
- die Möbel und die Hochglanzfotos,
- das aktuelle Spezialkonzept,
- und die freundliche Rechnung des Verkäufers.
Was bleibt dann? Eine gut nutzbare Wohnung, die du unter normalen Bedingungen wieder vermieten und später vernünftig verkaufen kannst? Oder eine teure Hülle, die nur unter den heutigen Bedingungen attraktiv aussieht?
Der Verkäufer zeigt dir die Gegenwart. Du bezahlst aber die nächsten 20 oder 30 Jahre.
Falle 1: Die Miete, die beim Auszug mitgeht
Viele Käufer sehen eine hoch vermietete Wohnung und denken: Hohe Miete. Hoher Wert. Sicherer Deal.
Aber die Miete ist keine feste Eigenschaft der Wohnung. Sie ist zunächst ein Vertrag mit einem bestimmten Mieter, einer bestimmten Ausstattung und einer bestimmten Situation.
Zieht der Mieter aus oder lässt sich die aktuelle Miete bei einer normalen Neuvermietung nicht wiederholen, hast du keinen dauerhaft hohen Ertrag gekauft. Du hast einen einzelnen Mietvertrag teuer bezahlt.
Eine nicht wiederholbare Miete kann ein überhöhter Kaufpreis in Verkleidung sein.
Ein bewusst vereinfachtes Beispiel zeigt, warum das so wichtig ist: 250 Euro Monatsmiete, die du später nicht wiederholen kannst, sind 3.000 Euro im Jahr. Bei einem Kaufpreisfaktor von 25 entsprechen diese 3.000 Euro rechnerisch 75.000 Euro Kaufpreis.
Das eigentliche Risiko sind also nicht nur 250 Euro weniger Cashflow. Das größere Problem kann sein, dass du heute bereits einen Kaufpreis bezahlst, der auf Einnahmen basiert, die gar nicht dauerhaft zur Wohnung gehören.
Deshalb würde ich eine vermietete Wohnung immer ein zweites Mal rechnen: leer, ohne Spitzenmiete und mit einer realistischen Miete, die du unter normalen Bedingungen erneut erzielen könntest.
Falle 2: Das niedrige Hausgeld, das nur billig aussieht
Niedriges Hausgeld klingt zunächst hervorragend. Weniger Kosten. Mehr Cashflow.
Es kann aber auch bedeuten, dass eine Eigentümergemeinschaft über Jahre zu wenig zurückgelegt oder notwendige Arbeiten immer wieder vertagt hat.
Dann ist das Hausgeld nicht wirklich niedrig. Die Rechnung hat nur noch keinen Termin.
Und genau hier endet die Prüfung nicht beim Wirtschaftsplan: Alte Beschlüsse, Sonderumlagen und kaufentscheidende Zusagen sollten auch im Vertragsprozess sauber geklärt werden. Dazu passt mein Ratgeber „Immobilienkaufvertrag prüfen: 5 Fallen vor dem Notartermin“.
Deshalb schaue ich nicht nur auf den heutigen monatlichen Betrag. Ich will wissen, wie hoch die Rücklagen sind, welche Maßnahmen geplant werden und welche Themen in den Protokollen der Eigentümerversammlungen immer wieder auftauchen.
Dach. Heizung. Fassade. Leitungen. Wenn dasselbe Problem seit Jahren vertagt wird, kann es irgendwann auf deinem Konto landen.
Falle 3: Quadratmeter, die nur im Exposé Wohnfläche sind
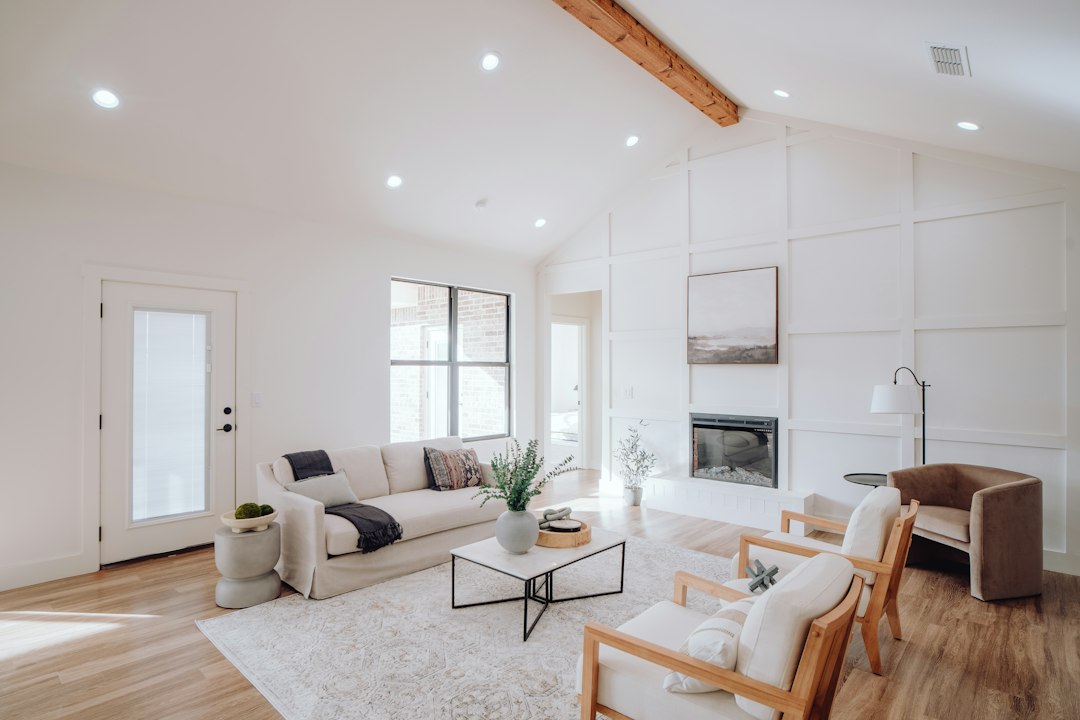
Ein ausgebauter Keller oder Dachraum wird bei der Besichtigung als Schlafzimmer gezeigt. Bett drin. Lampe dran. Vielleicht sogar ein hübscher Schreibtisch.
Dann fällt gern der Satz: „Wird seit Jahren so genutzt.“
Kann sein. Aber jahrelange Nutzung macht aus einer Fläche nicht automatisch genehmigte oder anrechenbare Wohnfläche.
Das Problem kann bereits beim Kauf entstehen: Du bezahlst möglicherweise Wohnraumpreise für Quadratmeter, die eine Bank, ein Gutachter oder der nächste Käufer später anders bewertet.
Eine Zusatzfläche kann trotzdem wertvoll sein. Nur sollte ein Bonus nicht zum vollen Preis eingekauft werden, solange nicht belastbar geklärt ist, was diese Fläche tatsächlich ist und wie sie genutzt werden darf.
Falle 4: Der Verkäufer hat bereits fertig verdient
Eine frisch renovierte, möblierte und gut vermietete Wohnung ist nicht automatisch schlecht.
Aber sie kann zu teuer sein, gerade weil alles daran gut aussieht.
Der Verkäufer hat renoviert, eingerichtet und die Miete optimiert. Aus einer normalen Wohnung wurde ein fertiges Investmentprodukt. Das ist völlig legitim.
Gefährlich wird es, wenn die maximale Miete und die gesamte Optimierung bereits vollständig im Kaufpreis stecken – und für dich weder ein eigener Hebel noch eine Sicherheitsmarge übrig bleibt.
Dann bezahlst du den höchsten Preis und bekommst dafür die beste aktuelle Darstellung. Ob sie dauerhaft funktioniert, ist anschließend dein Problem.
Meine Frage lautet deshalb: Würde ich denselben Preis auch ohne Möbel, Hochglanzbilder und Spitzenmiete bezahlen?
Du möchtest Inserate vorher schneller aussortieren?
Genau dafür habe ich meinen 15-Sekunden-Test für Immobilien entwickelt. Er prüft zuerst Nachfrage, Puffer und die Lösbarkeit des größten Problems – bevor du Stunden in eine Detailanalyse investierst.
Falle 5: Positiver Cashflow – aber kein Ausgang
Fast jeder fragt beim Kauf: „Wer wird mein Mieter?“
Ich frage zusätzlich: „Wer kauft mir diese Wohnung später wieder ab?“
Eine Wohnung kann heute voll vermietet sein und jeden Monat Geld abwerfen – und trotzdem später schwer verkäuflich werden.
Kritisch wird es vor allem dann, wenn mehrere Abhängigkeiten zusammenkommen: nur eine passende Mietergruppe, nur eine funktionierende Vermietungsstrategie, fast ausschließlich Kapitalanleger als Käufer und ein Kaufpreis, der bereits auf der maximalen Miete basiert.
Dann wettest du darauf, dass morgen genauso aussieht wie heute.
Cashflow ist kein Exit.
Cashflow zeigt dir, was die Wohnung heute liefert. Ein Exit zeigt dir, welche Möglichkeiten du morgen noch hast.
Eine robuste Wohnung braucht deshalb einen zweiten Weg: eine andere Mietergruppe, eine andere Nutzung, einen breiteren Käuferkreis oder einen Kaufpreis, der die eingeschränkten Möglichkeiten ehrlich berücksichtigt.
Eine gute Wohnung hat nicht nur Plan A. Sie überlebt auch Plan B.
Mein Fünf-Punkte-Check vor dem Kauf
- Miete: Ist sie bei einer normalen Neuvermietung realistisch wiederholbar?
- Hausgeld & Rücklagen: Sind die Kosten wirklich niedrig – oder nur vertagt?
- Fläche: Ist das, wofür du Wohnraumpreis bezahlst, auch belastbar Wohnfläche?
- Kaufpreis: Bezahlst du Substanz oder bereits den kompletten Optimierungsgewinn des Verkäufers?
- Exit: Gibt es später mehr als nur einen engen Käufer- oder Mietermarkt?
Steht der Deal auch dann noch, wenn du Mieter, Spitzenmiete, Hochglanzfotos und Verkäuferrechnung gedanklich entfernst, besitzt du wahrscheinlich deutlich mehr Substanz.
Fällt er dagegen ohne seine heutige Kulisse auseinander, kaufst du keine stabile Immobilie.
Du kaufst eine Momentaufnahme.
Die fünf Fallen lieber im Video ansehen?
Im YouTube-Video „Kaufe NIEMALS diese 5 Wohnungen“ gehe ich die Beispiele ausführlich durch – inklusive der 75.000-Euro-Rechnung und der Frage, warum positiver Cashflow noch lange keinen guten Exit bedeutet.
PASSEND DAZU
Weiterlesen, wenn du tiefer einsteigen willst
Hinweis: Dieser Beitrag dient der allgemeinen Information und stellt keine individuelle Anlage-, Finanzierungs-, Rechts- oder Steuerberatung dar. Vor einem Immobilienkauf solltest du das konkrete Objekt, die Unterlagen, die Finanzierung und deine persönliche Situation vollständig prüfen.